
Los mercados financieros volvieron a encender las señales de alerta sobre la economía argentina. El riesgo país cerró este jueves 5 de noviembre en 927 puntos básicos, su nivel más elevado de 2026, en medio de una fuerte caída de los bonos soberanos y las acciones que cotizan en el exterior. La jornada estuvo atravesada por la incertidumbre internacional tras la derrota electoral de Donald Trump en Estados Unidos y por las dudas de los inversores sobre la capacidad de Argentina para afrontar sus compromisos financieros.
El indicador elaborado por JP Morgan aumentó 75 puntos respecto del cierre del miércoles, cuando se encontraba en 852 unidades. La suba representó un incremento del 8,8% en una sola jornada y profundizó una tendencia que comenzó a mediados de julio, cuando el riesgo país había descendido hasta aproximadamente 402 puntos.
En apenas cuatro meses, el indicador más que duplicó su valor. La evolución refleja un deterioro en la percepción de riesgo de los títulos argentinos y encarece las posibilidades de obtener financiamiento internacional.
La venta de bonos fue uno de los principales factores detrás del movimiento. Los títulos soberanos en dólares registraron pérdidas cercanas al 3%, mientras que las acciones de empresas argentinas también sufrieron retrocesos en Wall Street y en la Bolsa porteña.
El riesgo país mide la diferencia de rendimiento entre los bonos soberanos de una economía y los títulos considerados de referencia de Estados Unidos. Cuanto más elevado es ese indicador, mayor es la compensación que exigen los inversores para asumir el riesgo de financiar al país.
Con un registro de 927 puntos básicos, la sobretasa de referencia se ubica alrededor de 9,27 puntos porcentuales anuales por encima de los rendimientos estadounidenses. Ese nivel representa una dificultad para el Gobierno de Javier Milei, que necesita recuperar el acceso al crédito internacional y asegurar los recursos necesarios para cumplir los próximos vencimientos de deuda.
La tensión financiera se produjo en una jornada negativa para los mercados internacionales, especialmente para las acciones tecnológicas. Sin embargo, el deterioro argentino también responde a factores internos, entre ellos la incertidumbre sobre la disponibilidad de dólares y la sostenibilidad del programa económico.
A ese escenario se sumó el resultado de las elecciones legislativas de Estados Unidos, donde el Partido Demócrata consiguió recuperar el control del Senado y de la Cámara de Representantes.
La derrota republicana modificó el escenario político de Donald Trump, principal aliado internacional del presidente argentino. Aunque el mandatario estadounidense continuará en la Casa Blanca, deberá convivir con un Congreso opositor durante los últimos dos años de su gestión.
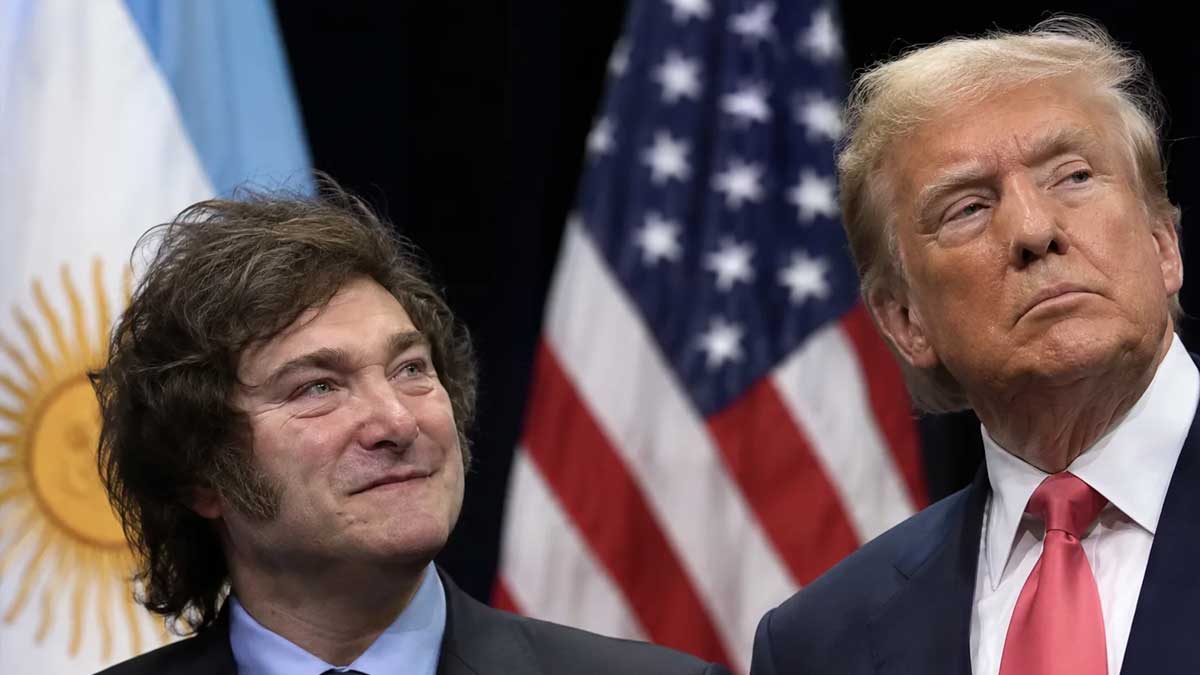
Para Milei, el resultado introduce una nueva incertidumbre en su estrategia de vinculación con Washington. El Gobierno argentino convirtió el acercamiento con Trump en uno de los principales ejes de su política exterior, mientras buscaba fortalecer la confianza de los inversores y obtener respaldo financiero.
La nueva composición legislativa estadounidense podría dificultar determinadas decisiones que requieran autorización del Congreso. No obstante, eso no significa que toda asistencia financiera a la Argentina quede automáticamente bloqueada ni que desaparezca el vínculo entre ambos gobiernos.
Las preocupaciones de los mercados también alcanzan a la economía real. La debilidad del consumo, las dificultades de distintos sectores productivos y la incertidumbre sobre la recuperación de la actividad alimentan las dudas respecto de la capacidad del programa económico para sostener resultados positivos.
Si bien la administración libertaria consiguió reducir la inflación respecto de los niveles registrados al comienzo de su mandato y mantiene el equilibrio fiscal como uno de sus principales objetivos, la evolución de los ingresos, el empleo y el consumo continúa siendo motivo de preocupación.
En ese contexto, la caída de los bonos refleja una combinación de factores financieros, económicos y políticos. La posibilidad de afrontar los vencimientos de deuda sin recurrir a nuevos mecanismos extraordinarios de asistencia sigue siendo uno de los principales interrogantes para los inversores.
El dólar oficial se mantuvo durante la jornada alrededor de los 1.570 pesos para la venta en el Banco Nación, mientras que el contado con liquidación operó cerca de los 1.680 pesos. Pese a esa relativa estabilidad cambiaria, la venta de títulos argentinos mostró que la desconfianza financiera puede profundizarse incluso sin movimientos bruscos inmediatos del dólar.
La comparación con otras economías de la región también evidencia las dificultades del país para acceder a financiamiento en condiciones competitivas. Argentina mantiene una prima de riesgo considerablemente superior a la de Brasil y Paraguay, aunque las diferencias responden a múltiples factores, incluidos los antecedentes crediticios, las reservas internacionales y las perspectivas económicas de cada país.
La caída de los títulos no demuestra por sí sola una fuga efectiva de divisas, pero sí representa una señal de mayor aversión al riesgo entre quienes operan con activos argentinos.
Con los bonos en retroceso y el riesgo país en su nivel más alto desde octubre de 2025, el Gobierno enfrenta un escenario financiero más exigente. La evolución de los próximos meses dependerá tanto de las condiciones internacionales como de la capacidad de la economía argentina para generar confianza, sostener sus cuentas públicas y despejar las dudas sobre el pago de la deuda.