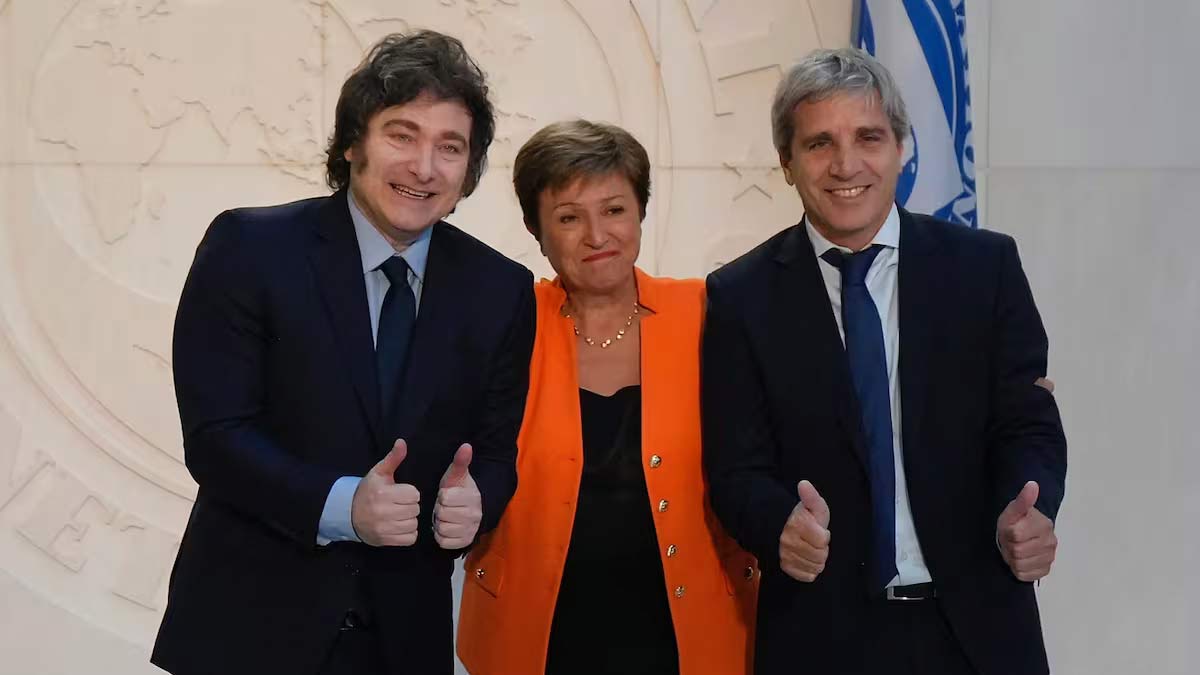
El debilitamiento del mercado interno comenzó a ocupar un lugar cada vez más incómodo dentro del programa económico de Javier Milei y Luis Caputo. La desaceleración de la actividad, el retroceso del consumo y la pérdida de empleo registrado alimentan el debate sobre cuánto tiempo puede sostenerse una política monetaria restrictiva sin profundizar el deterioro de la economía real.
El planteo ya no aparece solamente entre economistas vinculados con sectores opositores. Analistas de distintas corrientes, consultoras privadas e instituciones financieras comenzaron a advertir sobre los riesgos de mantener condiciones monetarias demasiado contractivas mientras se enfría la demanda.
El Gobierno, sin embargo, mantiene su posición.
Milei y Caputo consideran que relajar prematuramente la política monetaria podría alimentar una mayor demanda de dólares y poner nuevamente presión sobre los precios, uno de los principales riesgos para un programa que tiene entre sus pilares el equilibrio fiscal y la estabilidad cambiaria.
La discusión tomó fuerza durante octubre ante una sucesión de indicadores que muestran dificultades en el mercado interno.
El Estimador Mensual de Actividad Económica del INDEC registró en agosto una caída del 1,7% frente al mismo mes de 2025. En la comparación mensual desestacionalizada, sin embargo, mostró una leve mejora del 0,1%.
Ese último dato obliga a introducir una precisión: todavía no existe una declaración estadística oficial de recesión para el tercer trimestre de 2026. Para establecer técnicamente dos trimestres consecutivos de contracción será necesario conocer las cuentas nacionales correspondientes al período julio-septiembre.
El deterioro aparece con mayor claridad en el consumo.
Las ventas de supermercados medidas a precios constantes disminuyeron 3,7% interanual en agosto y acumularon una baja del 2,8% durante los primeros ocho meses del año. Los autoservicios mayoristas registraron una caída interanual del 3,6% durante el mismo mes.
La industria ofrece una fotografía también marcada por capacidad productiva sin utilizar. En agosto, último dato oficial disponible, la utilización de la capacidad instalada fue del 58,5%. Esto significa que el 41,5% de la capacidad industrial permaneció ociosa.
Por ese motivo, el dato de casi 45% de capacidad ociosa en septiembre que circula en algunos análisis todavía no puede considerarse oficial: el INDEC tiene prevista para noviembre la publicación correspondiente a ese mes.
El mercado laboral completa el cuadro de preocupación.
Los últimos datos consolidados del Sistema Integrado Previsional Argentino disponibles muestran una disminución del trabajo registrado y una caída mensual del empleo privado asalariado. La Encuesta de Indicadores Laborales, en cambio, marcó estabilidad durante agosto en los principales aglomerados relevados.
Es decir, existen señales negativas, pero no todos los indicadores laborales se mueven con la misma intensidad ni corresponden al mismo período.
El frente fiscal presenta una situación diferente.
El Gobierno continúa sosteniendo el superávit como uno de los pilares de su programa. En agosto, el Sector Público Nacional registró un superávit financiero de $635.529 millones y un resultado primario positivo cercano a los $2 billones.
Ese equilibrio convive, sin embargo, con una recaudación que depende de la evolución de la actividad y de ingresos extraordinarios en determinados impuestos.
Durante septiembre, los recursos tributarios alcanzaron $21,36 billones y crecieron 38,3% nominal frente al mismo mes del año anterior. Ganancias tuvo un incremento interanual del 63,3%, por encima del resto de los principales tributos.
La tensión entre actividad y estabilidad es precisamente el centro del dilema.
Una mayor cantidad de pesos y una reducción de las tasas podrían favorecer el crédito, el consumo y parte de la actividad productiva. Pero una expansión monetaria sin un aumento equivalente de la demanda de moneda también podría trasladarse al mercado cambiario.
Milei volvió a defender esa prudencia, aunque durante una entrevista concedida a Radio Rivadavia reconoció que la desaceleración de la inflación está ocurriendo a un ritmo más lento que el esperado y admitió que algunos indicadores de la Argentina no evolucionan tan favorablemente como pretendía el Gobierno.
Los mercados financieros también volvieron a enviar señales de cautela.
El riesgo país de JP Morgan terminó la última semana en 707 puntos básicos, después de superar por momentos los 700 y alcanzar sus niveles más altos en aproximadamente un año.
Ese indicador refleja el mayor rendimiento que exigen los inversores para mantener deuda argentina respecto de los bonos del Tesoro estadounidense. Su evolución depende tanto de factores locales como internacionales, por lo que no puede atribuirse exclusivamente al desempeño del mercado interno.
Al mismo tiempo, energía y minería mantienen una dinámica diferente de buena parte de la economía doméstica y continúan siendo dos de los sectores sobre los que el Gobierno apuesta para aumentar exportaciones y generación de divisas.
Ese contraste expone uno de los desafíos del programa: lograr que el crecimiento de sectores intensivos en inversión y orientados hacia el exterior termine extendiéndose al consumo, al empleo y a la actividad de empresas que dependen principalmente del mercado argentino.
Por ahora, los indicadores disponibles describen una economía con señales mixtas: superávit fiscal y sectores exportadores expansivos conviven con consumo debilitado, actividad interanual negativa, menor utilización de la capacidad industrial y dificultades en el mercado laboral.
El debate que comienza a abrirse es hasta dónde puede sostenerse esa combinación y qué margen tiene el Gobierno para impulsar la actividad sin poner en riesgo el proceso de desinflación y la estabilidad cambiaria.