
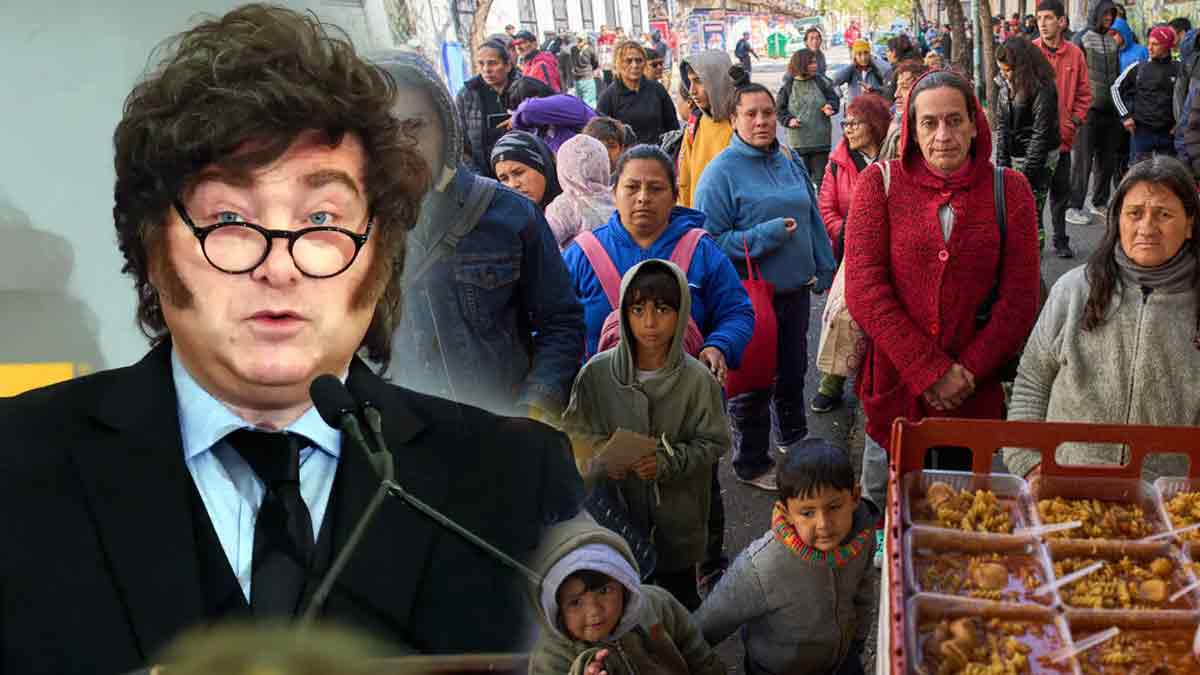
El Gobierno de Javier Milei insiste en presentar a la economía argentina como una economía en crecimiento. El problema es que, cuando se dejan de lado las comparaciones contra meses particularmente débiles del año pasado y se observa qué está ocurriendo en el margen, la imagen cambia de manera considerable.
Los últimos datos del INDEC muestran una economía que perdió impulso, que ya registró una caída del PBI durante el segundo trimestre y que comenzó el tercero con un fuerte retroceso de la actividad.
En julio, el Estimador Mensual de Actividad Económica cayó 2,9% frente a junio en términos desestacionalizados. También retrocedió 1,4% respecto de julio de 2025.
El dato mensual no es una discusión metodológica menor. La serie desestacionalizada permite comparar períodos consecutivos eliminando factores que se repiten todos los años, como vacaciones, cosechas, cantidad de días hábiles o comportamientos estacionales propios de cada actividad.
Por eso es una herramienta especialmente relevante para saber hacia dónde se está moviendo la economía en el presente.
La comparación interanual responde a otra pregunta: cuánto cambió la actividad respecto del mismo mes del año anterior. Es una información válida, pero puede resultar engañosa cuando se utiliza sola para describir la coyuntura.
Si el punto de comparación fue un período de fuerte caída, un nivel de actividad todavía débil puede aparecer como crecimiento simplemente porque se lo compara contra un piso bajo.
Ese efecto ayuda a explicar por qué durante distintos momentos de la gestión libertaria convivieron tasas interanuales positivas con retrocesos mensuales.
El segundo trimestre de 2026 dejó una señal concreta. El PBI aumentó 2% frente al mismo período de 2025, pero cayó 0,6% frente al primer trimestre una vez eliminados los factores estacionales.
Las dos cifras son correctas.
La diferencia está en qué cuentan.
La primera describe dónde está la economía respecto de un año atrás. La segunda muestra qué ocurrió entre un trimestre y el siguiente. Y para entender el momento actual, esa segunda comparación adquiere un peso difícil de minimizar.
Julio agravó esa señal.
La caída mensual del 2,9% del EMAE fue acompañada por un retroceso interanual del 1,4%, de modo que esta vez ni siquiera el efecto estadístico del año anterior alcanzó para sostener un resultado positivo.
Eso no permite afirmar todavía que Argentina haya ingresado formalmente en una recesión. La regla de dos trimestres consecutivos de caída del PBI es una definición práctica ampliamente utilizada, pero el tercer trimestre todavía no terminó y sus datos completos se conocerán más adelante.
Lo que sí puede afirmarse es que la economía quedó expuesta a ese riesgo después de la caída del segundo trimestre y del mal comienzo del tercero.
Y existen otras señales que refuerzan la advertencia.
La producción industrial manufacturera cayó 5% interanual en julio. Las ventas de supermercados a precios constantes retrocedieron 2,1% frente al mismo mes de 2025 y acumularon una baja del 2,7% entre enero y julio.
Son datos que describen una economía con dificultades en sectores directamente relacionados con el mercado interno.
Al mismo tiempo, el comercio exterior presenta una dinámica distinta. Entre enero y julio las exportaciones crecieron con fuerza y la balanza comercial acumuló un amplio superávit.
Ahí aparece uno de los rasgos más notorios del actual modelo: la posibilidad de que sectores vinculados con energía, minería, agro y exportaciones mejoren mientras ramas industriales, comerciales y actividades dependientes del consumo interno atraviesan un escenario mucho más débil.
El Gobierno interpreta esa transformación como parte de una economía más orientada a la estabilidad macroeconómica, las exportaciones, la inversión y una mayor competencia.
Sus críticos plantean que esa reorganización está produciendo una recuperación desigual, con beneficios concentrados en determinadas actividades y dificultades persistentes en sectores que generan una proporción significativa del empleo urbano.
Los datos actuales no resuelven por sí solos esa discusión, pero sí establecen un límite a cualquier lectura lineal del crecimiento.
No alcanza con exhibir una comparación interanual favorable cuando el nivel de actividad viene retrocediendo de un mes al siguiente.
Tampoco es correcto ignorar que la serie tendencia-ciclo todavía mostró en julio un aumento de 0,2%. Ese indicador busca identificar movimientos más persistentes y, por diseño, elimina parte de las oscilaciones de corto plazo.
El punto es que cada serie cumple una función diferente.
La tendencia-ciclo sirve para observar una trayectoria más estable. La comparación interanual permite medir cambios respecto de doce meses atrás. La serie desestacionalizada muestra con mayor sensibilidad lo que ocurre entre períodos consecutivos.
Elegir únicamente el indicador que mejor acompaña un discurso político no cambia el comportamiento de la economía.
En ese sentido, el dato más incómodo para la narrativa oficial no proviene de una consultora opositora ni de una organización sindical. Surge del propio INDEC: el PBI cayó 0,6% en el segundo trimestre y el EMAE bajó 2,9% en julio.
Todavía falta saber si agosto y septiembre confirmarán o revertirán esa dinámica.
Pero después de esos resultados, hablar de un crecimiento consolidado exige más cautela de la que muestra el discurso oficial.
La cuestión ya no pasa por discutir si la economía mejoró respecto de algunos de los peores momentos de 2024 o 2025. La pregunta es si esa recuperación consiguió transformarse en una expansión capaz de sostenerse en el tiempo, extenderse al mercado interno y evitar una nueva fase contractiva.
Los próximos datos definirán esa respuesta.
Por ahora, la fotografía más reciente muestra una economía que se desaceleró, un segundo trimestre en baja y un tercer trimestre que comenzó con un retroceso considerable.